Микрозаймы в РБ помогут выбрать выгодные условия
Срочно нужны деньги, и вы сравниваете предложения организаций, выдающих небольшие займы. На одном сайте ставка 0,9% в день, на другом 1,2%, где-то обещают первый займ без процентов. Через десять минут цифры сливаются, и вы рискуете подписать договор с переплатой. Рынок небольших займов в Беларуси регулирует регулятор, поэтому важно знать, что проверять.
Кто имеет право выдавать небольшие займы в РБ
В Беларуси небольшой займ считается суммой до 15 000 базовых величин. Выдавать такие займы обычным гражданам вправе только организации, работающие в этой сфере: ломбарды, потребительские кооперативы и специализированные организации, например сельские комбинаты быта. Обычные юридические лица не могут заниматься этим бизнесом. Все такие организации должны состоять в реестре регулятора. Если организации нет в реестре, её нельзя считать легальным кредитором. Проверяйте запись до подачи заявки.
Какие цифры нужно смотреть в условиях
Подходящие условия — не те, где на баннере крупно написан ноль, а те, где можно посчитать полную переплату. В договоре фиксируют график платежей, порядок подачи заявки и полную стоимость займа. Сравнивайте три показателя: сумму возврата, срок и ставку.
Допустим, вы берёте 1 000 BYN на 21 день под 1,2% в день. Проценты составят 252 BYN, и к возврату выйдет 1 252 BYN. Если договор предусматривает комиссию за перевод на карту 20 BYN, итоговая переплата составит 272 BYN. Умножайте дневную ставку на срок и прибавляйте все предусмотренные договором платежи — так вы увидите реальную цену займа.
Срок выбирайте с учётом даты, когда получите деньги для погашения. Небольшой займ дешевле погасить досрочно: чем короче период, тем меньше процентов. Займ на 14 дней может выглядеть дешевле, чем на 30, но при задержке дохода продление увеличит расходы.
Сумму берите минимально необходимую. Большая сумма при той же ставке даёт большую переплату, поэтому не оформляйте «на всякий случай» больше, чем нужно.
С 1 апреля 2026 года переплата по займу не может превышать 200% суммы долга. Для небольших сумм действуют специальные ограничения, поэтому проверяйте итоговую сумму в договоре.
Какие условия у небольших займов чаще всего увеличивают расходы
Продление договора может увеличить переплату. Если вы не погасили займ вовремя, проверьте, не предусматривают ли правила автоматическое продление и отдельную плату за него. Отключайте такую опцию после получения денег, а лучше изучите соответствующий пункт до подписания.
Дополнительные услуги в договоре могут увеличить расходы: например, информирование о платежах, страховка или ускоренное зачисление. Откажитесь от них, если они не нужны. Организация обязана указать обязательные платежи в полной стоимости займа, но добровольные услуги могут быть вынесены в отдельный пункт или отмечены отдельной галочкой.
Штрафы за просрочку указывают в договоре. Если неустойка начисляется отдельно от процентов, пересчитайте общий долг за период просрочки. Сопоставьте его с установленным ограничением переплаты и заранее уточните порядок погашения.
Где искать подходящие условия небольших займов
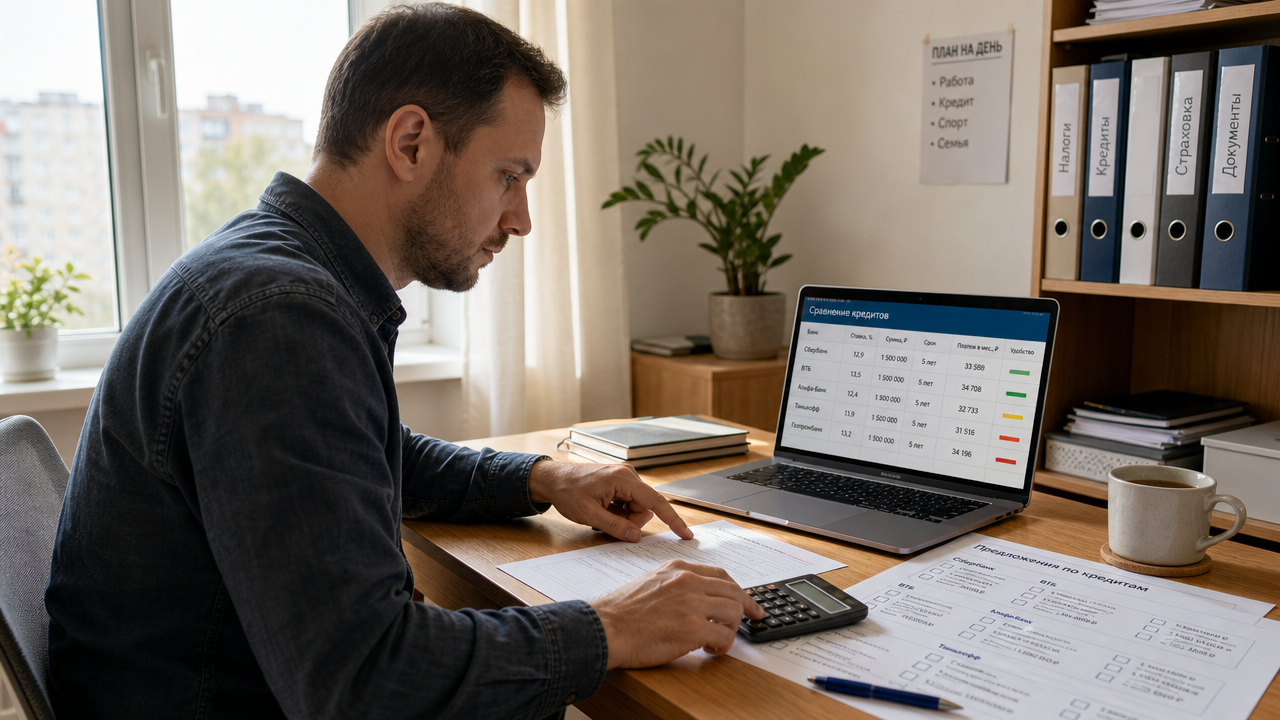
Сравнивайте не рекламу, а публичные правила организаций и записи в реестре регулятора. Для каждой организации выписывайте шесть параметров: сумму, срок, ставку, полную стоимость в рублях, наличие продления и дополнительных услуг. Этого достаточно, чтобы увидеть разницу между предложениями.
Сервисы сравнения могут упростить подбор, но все цифры перепроверяйте по договору и публичным правилам организации. Обратите внимание на формулировку «первый займ бесплатно»: это может означать скидку только для новых клиентов и только при погашении точно в срок. Если вы опоздаете, условия могут измениться согласно договору.
Не подписывайте договор сразу, если не успели его прочитать. У вас есть пять дней, чтобы изучить условия до подписания. Посчитайте на калькуляторе общую переплату и сравните её с доступным доходом. Брать займ стоит только тогда, когда вы точно знаете источник возврата.
Что сделать перед подписанием
Проверьте организацию в реестре регулятора, посчитайте сумму возврата в рублях, отключите продление и ненужные дополнительные услуги. Берите минимальную сумму и срок, соответствующие реальному поступлению денег. Если займ уже есть, погасите его досрочно при первой возможности и заранее проверьте, как это повлияет на сумму процентов.